Luis Reyes by Global Solvens
Analizo los riesgos de tu empresa antes de diseñar la solución aseguradora.
Sobre Luis Reyes by Global Solvens
Ingeniero de Riesgos | Protección empresarial en Madrid
Antes de hablar de seguros, hay que entender qué puede poner en riesgo tu empresa.

Una empresa puede tener varias pólizas contratadas y seguir estando expuesta.
Porque proteger un negocio no empieza comparando seguros. Empieza entendiendo cómo funciona la empresa, qué puede detenerla, qué impacto tendría y qué riesgos está asumiendo sin saberlo.
Ese es mi punto de partida.
Soy Luis Reyes, Ingeniero de Riesgos y colaborador externo de Global Solvens Correduría de Seguros, S.L.U.
Mi formación como ingeniero me lleva a abordar la protección empresarial de una manera diferente: primero analizo el riesgo; después, las soluciones aseguradoras.
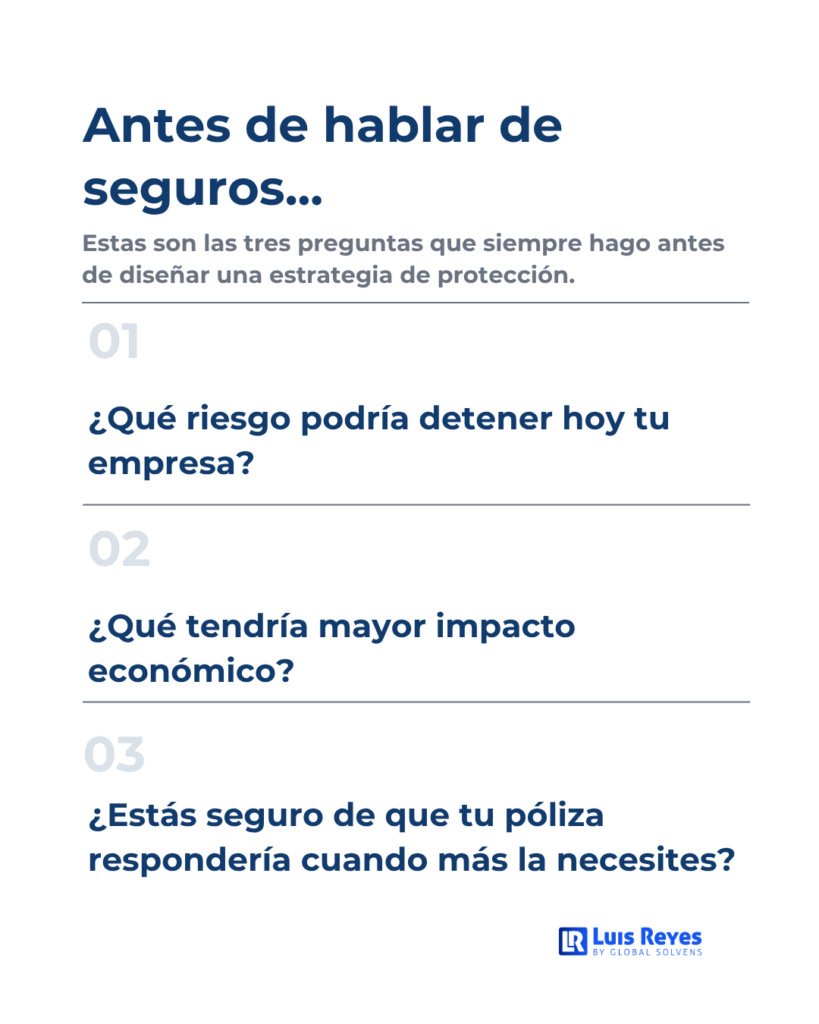
¿Qué riesgo podría detener hoy tu empresa?
No todos los riesgos tienen la misma importancia ni todos se solucionan contratando un seguro.
Una dependencia crítica de un proveedor, un incendio, un ciberataque, una reclamación de un tercero, un accidente, una interrupción de la actividad o una responsabilidad mal dimensionada pueden tener consecuencias muy distintas dependiendo de cómo funcione cada negocio.
Por eso, antes de recomendar una solución, necesito entender qué tendría mayor impacto económico y qué podría comprometer la continuidad de la empresa.

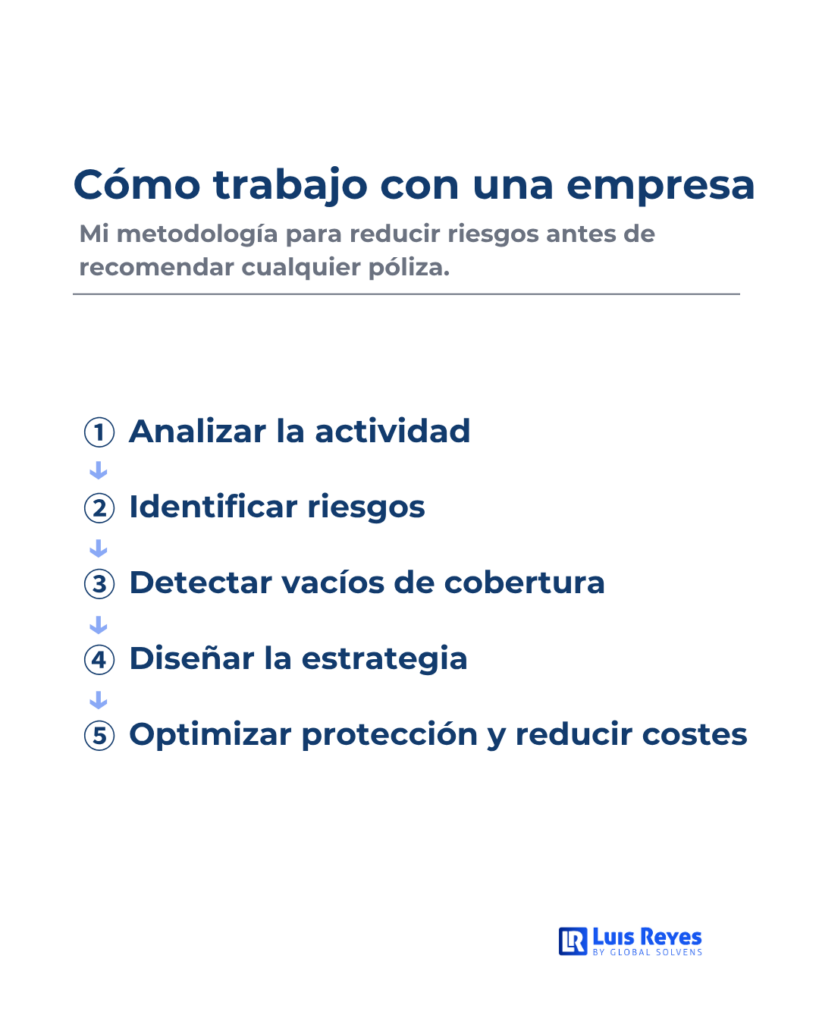
¿Cómo trabajo con una empresa?
El proceso comienza analizando la actividad real: instalaciones, operativa, responsabilidades, personas, proveedores, tecnología, transporte, patrimonio y cualquier otra exposición relevante.
A partir de ahí:
1. Analizo la actividad.
Entiendo cómo funciona el negocio y dónde están sus puntos críticos.
2. Identifico los riesgos.
Determino qué situaciones podrían generar una pérdida económica, una responsabilidad o una interrupción de la actividad.
3. Reviso la protección existente.
Si la empresa ya tiene seguros, compruebo qué riesgos están cubiertos, cuáles no y si existen duplicidades, límites insuficientes o coberturas que ya no responden a la realidad actual del negocio.
4. Diseño una estrategia de protección.
Priorizamos los riesgos por impacto y determinamos cuáles deben prevenirse, reducirse, asumirse o transferirse mediante una solución aseguradora.
5. Optimizo la protección.
El objetivo no es acumular pólizas, sino construir una estructura coherente con los riesgos reales de la empresa.
Tener seguros no significa necesariamente estar protegido.
Una empresa cambia.
Crece la facturación, incorpora trabajadores, compra maquinaria, cambia de instalaciones, digitaliza procesos, empieza a trabajar con nuevos clientes o proveedores y asume nuevas responsabilidades.
Sin embargo, muchas veces sus seguros permanecen prácticamente iguales durante años.
Ahí pueden aparecer riesgos sin asegurar, capitales insuficientes, coberturas duplicadas o pólizas que ya no reflejan la actividad actual.
Por eso una revisión no debería empezar preguntando cuánto cuesta una póliza.
La primera pregunta debería ser:
¿Qué estamos intentando proteger?
Un seguro no elimina un riesgo.
Puede ser una herramienta fundamental para transferir determinadas consecuencias económicas, pero forma parte de una estrategia más amplia.
Mi trabajo consiste precisamente en separar ambas cosas: entender primero el riesgo y determinar después qué solución tiene sentido.
Cuando es necesaria una solución aseguradora, trabajo como colaborador externo de Global Solvens Correduría de Seguros, S.L.U. (DGSFP J-3244), lo que permite estudiar alternativas dentro del mercado asegurador en función de las necesidades identificadas.
¿Y si tu empresa ya tiene seguros?
Perfecto. No significa que haya que sustituirlos.
Primero hay que comprobar si siguen respondiendo a la empresa que tienes hoy.
La revisión puede detectar que la estructura actual es adecuada, pero también puede revelar exclusiones relevantes, límites insuficientes, duplicidades o exposiciones que nunca llegaron a contemplarse.
Y si ya se ha producido un siniestro con problemas de cobertura, también puede analizarse qué ocurrió, dónde estuvo el problema y qué debería modificarse para reducir la posibilidad de que vuelva a suceder, contando cuando corresponde con el soporte especializado de Global Solvens.
El riesgo no siempre avisa.
La gestión del riesgo tiene sentido precisamente antes de que ocurra el problema.
Por eso mi enfoque no comienza vendiendo una póliza.
Comienza entendiendo tu empresa.
Primero Ingeniero de Riesgos. Después Soluciones Aseguradoras.
¿Quieres saber qué riesgos merece la pena revisar en tu empresa?
Puedes solicitar un diagnóstico estratégico inicial para analizar tu situación y determinar qué aspectos requieren una revisión más profunda.
Luis Reyes by Global Solvens
Ingeniero de Riesgos
Colaborador externo de Global Solvens Correduría de Seguros, S.L.U.
Madrid
luisreyesriesgos.es
Fotos